
【年金】公的年金は「土台」、老後資金は自分でも準備 2026年確定拠出年金制度改正を知る
DATE26.09.24
こんにちは。ファイナンシャルプランナーの横川由理です。今回は確定拠出年金の改正についてのお話です。
公的年金の上乗せとして準備する「私的年金」
日本の年金制度は、国が運営する「公的年金」と、その上乗せとして企業や個人が準備する「私的年金」で構成されています。確定拠出年金(以下DCという)は、私的年金という位置づけです。
DCには、会社が掛金を拠出する「企業型確定拠出年金(企業型DC)」と、自分で掛金を拠出する「iDeCo(個人型確定拠出年金)」があります。どちらも、加入者自身が投資信託や定期預金などの運用商品を選び、その運用結果によって将来受け取る金額が決まります。
2026年、確定拠出年金が変わります
2026年4月から、企業型DCの「マッチング拠出」が変わりました。マッチング拠出とは、会社が拠出する掛金に加えて、従業員自身も掛金を上乗せできる仕組みです。
これまで、加入者が拠出する掛金は会社の掛金を超えることができませんでした。現在は、拠出限度額の範囲内であれば、会社の掛金を超える拠出が可能です。
iDeCo掛金上限の引き上げ
さらに、2026年12月から、掛金の拠出限度額が引き上げられます。たとえば、厚生年金保険に加入する会社員などの第2号被保険者については、企業年金と合わせた拠出限度額が月額6万2千円に引き上げられます。
ただし、企業年金の掛金などとの合計で上限を考えます。そのため、「会社員なら誰でもiDeCoに月6万2千円を掛けられる」というわけではありません。
自営業者などの第1号被保険者については、iDeCoと国民年金基金などを合わせた拠出限度額が、現在の月額6万8千円から月額7万5千円に引き上げられます。
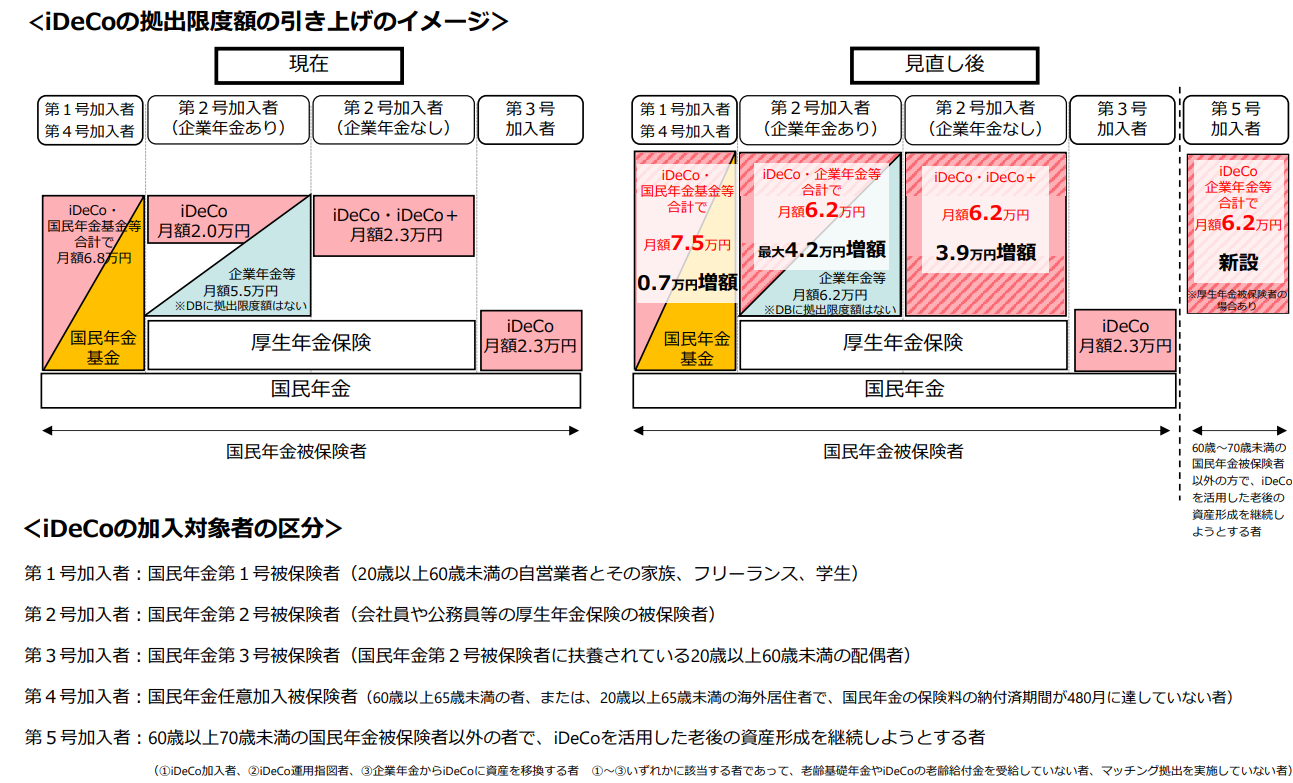
【出典:厚生労働省 i D e C o拠出限度額の引き上げ】
60代でもiDeCoを活用しやすく(第5号加入者の新設)
もう一つの大きな変更が、iDeCoの加入可能年齢の引き上げです。2026年12月からは、一定の要件を満たす場合、60歳以上70歳未満の人がiDeCoへの加入、継続拠出が可能になります。
対象となるのは、以下の人です。
・すでにiDeCoに加入している人
・iDeCoの運用指図者である人
・企業年金からiDeCoへ資産を移換する人
このほか、老齢基礎年金を受給していないことや、iDeCoの老齢給付金を受給していないことなどの要件があります。
なお、2026年12月から2029年11月までの3年間は経過措置が設けられ、これまでiDeCoを利用していなかった60歳以上70歳未満の人についても、一定の条件のもとで加入できる場合があります。
掛金の上限まで準備する必要はない
注意したいことは、拠出限度額の上限が引き上げられたからといって、無理して上限まで拠出する必要はないこと。なぜなら、確定拠出年金には、掛金相当額が所得控除になるという税制上のメリットがありますが、原則60歳まで自由に引き出せないからです。
たとえば、子どもの教育費がこれから必要だったり、手元の預貯金が少ないなどの場合は、近い将来に必要なお金を確保することが大切。流動性を考えた資産形成を意識してくださいね。
公的年金は老後の生活を支える「土台」。そして、その土台に私的年金などを上乗せして、自分の老後資金を準備していく。これが、これからの老後資金を考えるうえで大切な考え方です。
2026年の制度改正によって、確定拠出年金はこれまで以上に活用の幅が広がります。まずは、公的年金でどの程度の金額を受け取れるのかを知り、自分のライフプランに合わせて、上乗せを準備することが大切です。年金制度を知ることは、老後への不安をあおるためではありません。自分の将来を具体的に考え、必要な準備をするための第一歩なのです。
ファイナンシャルプランナー
横川 由理